关联交易选择外包还是自营,合规与效率需平衡
关联交易选择外包还是自营,合规与效率需平衡,正成为集团企业治理绕不开的现实考题。竞技宝业务部门看重交付速度与成本,合规部门盯住定价公允与程序透明,两种诉求在同一张决策桌上碰撞,稍有不慎就会演变成监管问询或内部追责,值得企业重新审视决策逻辑。
华东一家医药集团去年把原料药物流业务交给关联方运输公司,同时保留自营仓储团队,形成外包与自营并行的格局。集团没有一刀切,而是按线路、温控要求和紧急程度拆分业务,把关联交易拆成可比较的单元,这一做法让业务部门看到效率,也让合规部门拿到比价基础。
在具体操作上,集团先列出关联交易清单,把外包给关联方的每项服务与自营成本逐项对照,运输单价、仓储折旧、人员编制都摆上桌面。超过一定金额的外包合同还要经过审计委员会预审,并留下书面询价记录,这套流程并不复杂,却把口头判断变成可复核的证据链。
外包给关联方往往不是偷懒,而是现实效率压力下的选择。关联运输公司熟悉集团业务节奏,调度响应快,临时加车不需要重新招标;自营团队则受编制和固定资产限制,旺季容易卡在装卸环节。专业分工让外包有合理性,也让合规审查更必要,这种张力在关联交易中反复出现。
合规部门的担忧同样具体。关联方报价是否高于市场价,成本加成是否把集团管理费重复计入,外包后原本自营团队的员工如何安置,这些问题都会影响关联交易定价的公允性。一旦被认定为利益输送,企业面对的不只是补税,还有信息披露和声誉损失。
反过来,若把关联交易合规做成层层加码,效率损失也会显现。每一项外包都要重新比价、每一笔关联付款都要上会,业务部门可能错过市场窗口,转而把业务拆小以规避审查,反而让关联交易更隐蔽。合规与效率失衡时,制度容易被架空成纸面流程。
监管规则对关联交易的态度并不含糊。上市公司要履行关联董事回避、独立董事事前认可、股东大会审议等程序,重大关联交易还需评估定价依据。规则的本意不是禁止外包或自营,而是要求企业在选择时说明为什么这样做,以及如何保证交易条件不偏离市场水平。
现实中,关联交易选择外包还是自营,常常在年报问询函里被逐项追问。监管关注关联方是否具备独立经营能力,交易价格与第三方相比是否公允,外包后是否形成对关联方的重大依赖。企业若只用战略协同来解释,缺少量化比较,回复往往难以过关。
更稳妥的做法是把关联交易分成不同类别。高频低风险的运输、保洁可以设定年度框架协议,按季度抽查市场价格;低频高风险的研发外包则要逐单论证,引入外部专家和第三方比价。分类之后,外包与自营不再是对立选项,而是按风险高低配置审查资源。
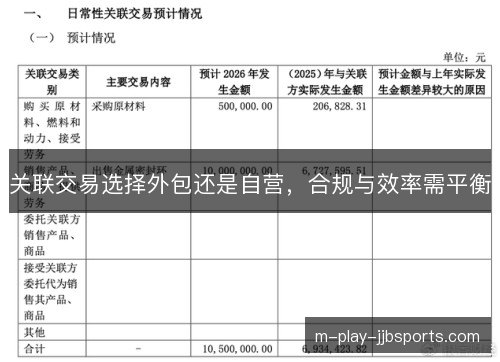
数字化工具能把合规要求嵌进日常流程。合同系统自动比对关联方名单,采购平台记录每一次询价,财务共享中心标记异常付款,审计人员不必等到年底再翻凭证。动态授权则让金额小、频率高的关联外包走快速通道,大额交易仍由集体决策,效率与合规各得其所。
如果只追求效率,关联交易外包很容易滑向另一种风险。业务部门习惯用熟门熟路的关联方,价格谈判变成走过场,关联方逐渐失去外部竞争压力,服务质量和创新能力反而下降。等到集团想更换供应商时,才发现切换成本高企,自营能力也早已萎缩。
反过来,把自营当成唯一安全选项也会付出代价。自营团队需要持续投入设备、人员和系统,业务量不足时固定成本摊薄困难;遇到技术迭代,自营能力跟不上,集团仍要回到外部采购。关联交易本身不是原罪,关键在交易条件是否经得起比较,决策程序是否经得起复核。
往后看,关联交易选择外包还是自营,会越来越像一道需要持续校准的治理题。企业把关联交易清单、定价方法、审批权限和事后评估连成闭环,董事会就能在效率与合规之间做出有依据的选择。外部监管也会更看重过程留痕,而非只看结果是否合规。
这种平衡不是和稀泥,而是把商业判断放在可验证的规则里。关联外包能带来速度和专业能力,自营能保留控制力和应急能力,二者并非非此即彼。企业真正要回答的是,在特定业务、特定风险下,哪种安排更能说明定价公允、程序正当、责任可追,这才是治理的落脚点。
接下来的变化可能来自两个方向。一是关联交易管理从合规部门单打独斗转向业务、财务、法务和审计共同参与,决策时就把效率账和合规账一起算;二是监管对信息披露颗粒度要求更细,企业需要把外包与自营的比较逻辑讲清楚,让每一次选择都留下可解释的痕迹。